
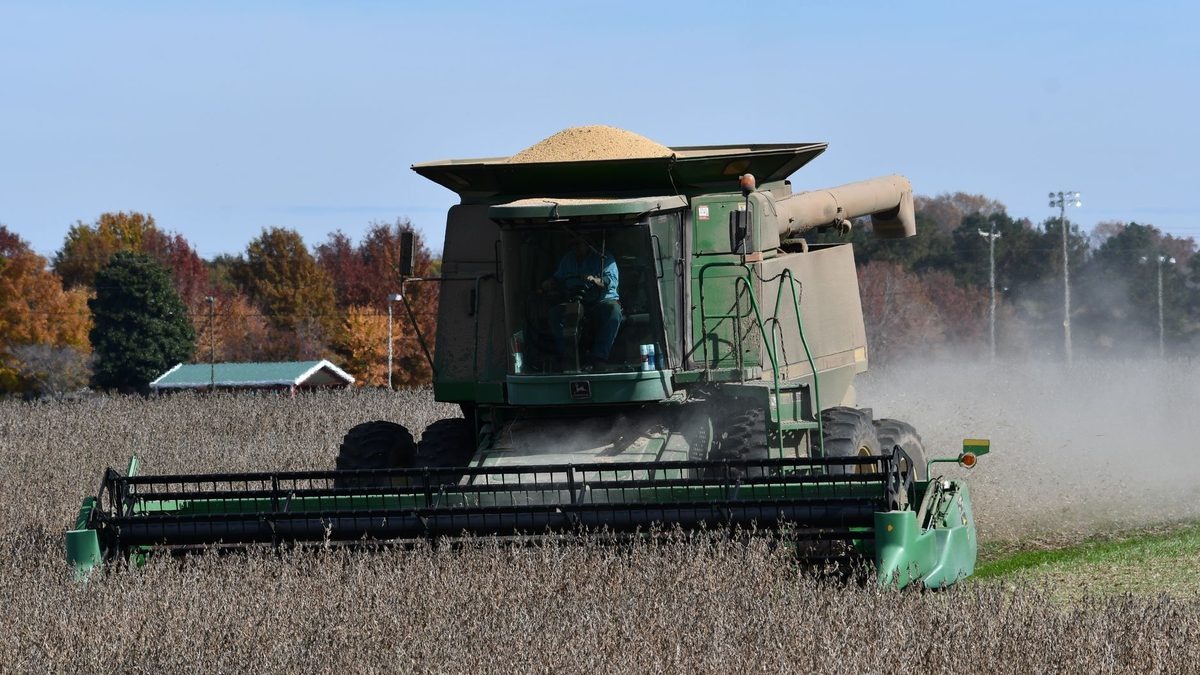
A Reforma Tributária muda a forma como o produtor rural de Mato Grosso do Sul vai negociar soja, milho e boi gordo a partir da entrada em vigor das novas regras de crédito de IBS e CBS. Segundo levantamento jurídico divulgado pela advocacia especializada LPADV, o tributo deixa de ser apenas custo da operação e passa a funcionar como moeda de troca: quanto mais crédito uma venda gera para quem compra, maior a vantagem competitiva do produtor que vende.
Até aqui, o foco das negociações no campo estava quase sempre no preço final da saca ou da arroba. A partir de agora, o comprador de grãos, seja indústria, tradings ou cooperativa, passa a calcular também quanto daquela compra volta em forma de crédito tributário. Em estados como MS, onde a soja e a pecuária de corte sustentam boa parte da economia regional, esse detalhe pode decidir quem vende primeiro e a que preço.
Advogada responsável pelo levantamento, Bruna Etiane Costa, supervisora da carteira de Direito Tributário da LPADV, explica que a diferença entre um produtor enquadrado no regime regular e outro no regime de crédito presumido pode representar milhares de reais de diferença no custo líquido da mesma operação. "A diferença entre crédito regular e crédito presumido pode alterar o custo líquido da aquisição e, por consequência, tornar o enquadramento tributário do produtor uma variável relevante na negociação", afirma.
O exemplo citado no levantamento é direto: dois produtores vendendo o mesmo volume de soja por R$ 100 mil podem gerar créditos bem diferentes ao comprador, um de R$ 9 mil e outro de R$ 5 mil. Mesmo com preço de venda idêntico, o custo líquido da operação fica em R$ 91 mil num caso e R$ 95 mil no outro, uma diferença de R$ 4 mil só pelo tipo de enquadramento fiscal do vendedor. O número é ilustrativo, mas mostra por que o comprador vai olhar além do preço de tabela antes de fechar negócio com produtores de Dourados, Maracaju ou Chapadão do Sul.